Modellrechnung Versicherung: Die Zahl kann nicht eintreten
September 11, 2026
Finanzplan erstellen: Kassensturz, Reserve, zwei Sparpläne
September 11, 2026
Vermögen ist ein Produkt aus drei Größen: Zeit, Geld und Rendite. Zwei davon kannst Du verändern, eine nicht – und genau deshalb ist früh anfangen zu sparen keine Fleißaufgabe, sondern schlichte Rechnerei.
Früh anfangen zu sparen ist der Schlüssel zu finanziellem Erfolg und Sicherheit.
Zwei Zahlen dazu, bevor wir einsteigen. 25,4 Prozent der Befragten haben im Betrachtungszeitraum gar nichts angelegt. 52,1 Prozent haben an ihrer Geldanlage nichts geändert. Nichts tun ist eben auch eine Entscheidung.
Wenn Du früh anfängst zu sparen, hast Du mehr Zeit für Deine Geldanlage, was sich langfristig auszahlt.
Warum ist Zeit die einzige Größe, die Du nicht vermehren kannst?
Bleiben wir kurz bei der Faustregel. Geld ist variabel. Du kannst mehr verdienen, Du kannst weniger ausgeben, Du kannst Deine Rate erhöhen oder senken. Auch die Rendite ist variabel, wenn auch nicht in Deiner Hand.
Deshalb ist es wichtig, früh anzufangen zu sparen, um die Vorteile der Zeit optimal zu nutzen.
Nur die Zeit ist es nicht. Sie ist begrenzt. Und sie ist auf eine merkwürdige Weise begrenzt: Wir bekommen sie nur Sekunde für Sekunde in unser Leben. Deshalb kannst Du eine Entscheidung immer nur jetzt treffen. Nie rückwirkend.
Früh anfangen zu sparen bedeutet, dass Du Deine finanzielle Zukunft selbst in die Hand nimmst.
Ich glaube, das haben die wenigsten wirklich auf dem Schirm. Ich hatte es lange nicht.
Ein Lebenslauf, den ich unzählige Male am Küchentisch gesehen habe
Der folgende Lebenslauf ist erfunden. Aber ich habe ihn in meiner Zeit als Vermittler in vielen Wohnzimmern sitzen sehen.
Ein junger Mensch fängt an zu arbeiten. Erstes eigenes Geld, erste eigene Wohnung, endlich unabhängig. Über Vorsorge denkt er nicht nach. Warum auch. Das kann man später machen, jetzt will man erst einmal leben.
Gesagt, getan. Der eigene Haushalt kommt, und mit ihm die Erkenntnis, dass Unabhängigkeit ihren Preis hat. Die Wohnung kostet Miete, Strom und Wasser, Möbel muss man kaufen, und das Auto kostet deutlich mehr als nur den Sprit. Kurz darauf ist man zu zweit. Die Lebenshaltungskosten wachsen. Geld für Vorsorge? Dafür ist später noch Zeit, jetzt gibt es Wichtigeres.
Wenn Du früh anfängst zu sparen, kannst Du auch unvorhergesehene Ausgaben besser abfangen.
Zwei Kinder kommen zur Welt. Beide Partner arbeiten, weil ein Einkommen nicht reicht, um alle Kosten zu decken und sich ab und zu etwas zu gönnen. Und irgendwann sitzt man beim Berater der Hausbank und lässt sich ein paar Möglichkeiten zum Ansparen zeigen. Man entscheidet sich für ein paar langfristige Verträge, darunter eine private Rentenversicherung. Das machen schließlich alle.
Es ist nie zu früh, um zu lernen, wie wichtig es ist, früh anzufangen zu sparen.
Das ist ein vollkommen nachvollziehbarer Moment. Geldangelegenheiten sind komplex und schwer zu durchschauen. So etwas legt man gern in die Hände von Profis. Und wer soll das besser einschätzen können als die Hausbank, die den Überblick über die kompletten Finanzen hat?
Dann vergeht Zeit. Und das Vermögen im Vertrag entwickelt sich nicht so, wie man es sich vorgestellt hat. Im Gegenteil. Nach vielen Jahren steht in dem Vertrag nicht einmal das, was bisher eingezahlt wurde. War es die falsche Wahl? Hätte man sich vielleicht doch selbst einen Überblick verschaffen sollen?
An dieser Stelle fällt mir immer ein Satz ein, der John D. Rockefeller zugeschrieben wird:
Es ist besser, einen Tag im Monat über sein Geld nachzudenken, als einen ganzen Monat dafür zu arbeiten.
Ich finde, der trifft es. Nicht weil man alles selbst machen müsste. Sondern weil nur der, der sich selbst mit der Sache befasst, seine eigenen Interessen verfolgen kann. Alle anderen verfolgen ihre.
Was kostet es, wenn Du später anfängst?
Und jetzt kommt der Teil, der wehtut. In unserem Lebenslauf ist viel Zeit vergangen. Die Vorsorge muss nun in kürzerer Zeit aufgebaut werden. Und das erfordert mehr Geld. Nicht ein bisschen mehr. Deutlich mehr.
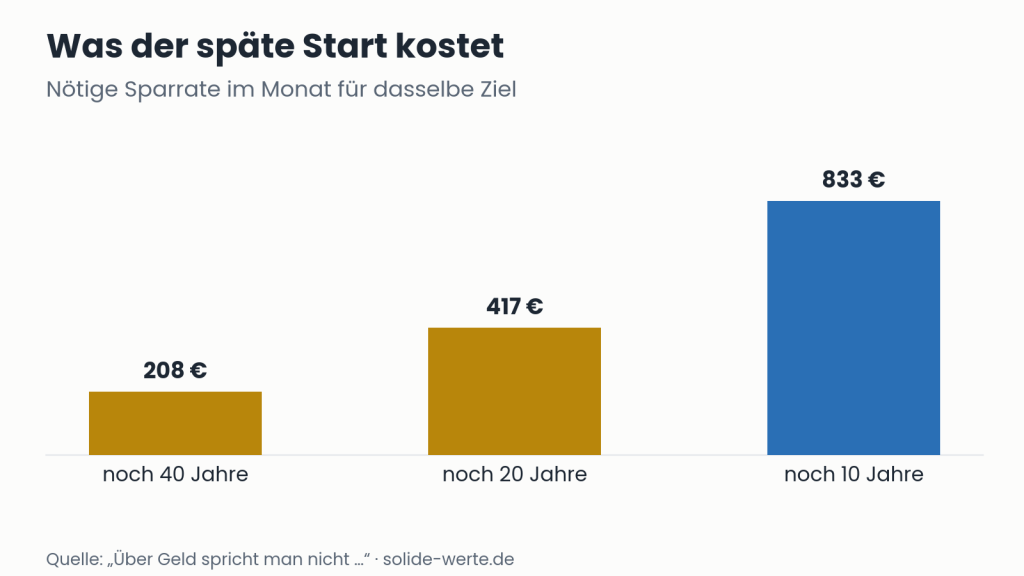
Rechnen wir das einmal ganz nüchtern durch, als reines Rechenbeispiel und bewusst ohne jede Rendite. Nimm an, Du willst 100.000 Euro zusammenbekommen.
Die Entscheidung, früh anzufangen zu sparen, kann einen großen Unterschied in Deinem Leben machen.
| Verbleibende Zeit | Nötige Sparrate im Monat |
|---|---|
| 40 Jahre | rund 208 Euro |
| 20 Jahre | rund 417 Euro |
| 10 Jahre | rund 833 Euro |
Gleiches Ziel, gleiche Person, dieselbe Summe. Nur die Zeit ist eine andere. Die Tabelle ist eine reine Division, ganz ohne Renditeannahme.
Warum früh anfangen zu sparen mehr wiegt als jede Renditejagd
Wer früh anfängt zu sparen, profitiert von einem großen Zeitvorteil, der sich finanziell bemerkbar macht.
Und jetzt das Entscheidende: Sobald eine Rendite ins Spiel kommt, wird der Abstand zwischen diesen drei Zeilen nicht kleiner, sondern größer. Denn früh eingezahltes Geld hat schlicht mehr Jahre, um zu arbeiten.
Die Konsequenzen des nicht früh Anfangen zu sparen, können gravierend sein.
Warum das so dramatisch wirkt, habe ich am Josephspfennig auseinandergenommen – an diesem Beispiel sieht man am besten, dass der Zinseszins fast seine gesamte Kraft in den letzten Jahren entfaltet. Wer diese letzten Jahre nicht hat, dem nützt auch der beste Zins wenig.
Der zweite Zeitverlust ist noch leiser
Man braucht nämlich gar keinen schlechten Vertrag, um Zeit zu verlieren. Es reicht, gar nichts zu tun.
Es zeigt sich immer wieder, dass diejenigen, die früh anfangen zu sparen, weniger finanziellen Stress haben.
Auf den Girokonten und Tagesgeldkonten der privaten Haushalte in Deutschland lagen im ersten Quartal 2026 rund 2.380 Milliarden Euro. Das ist etwa ein Viertel des gesamten deutschen Geldvermögens.
| Kennzahl | Wert |
|---|---|
| Sichteinlagen privater Haushalte, 1. Quartal 2026 | rund 2.380 Milliarden Euro |
| durchschnittliche Verzinsung | 0,45 Prozent |
| Inflationsrate im Juli 2026 | 2,8 Prozent |
| realer Kaufkraftverlust | rund 2,3 Prozent pro Jahr |
Zieh das einmal voneinander ab. Es bleibt ein realer Kaufkraftverlust von rund 2,3 Prozent. Jedes Jahr. Auf ein Viertel des Geldvermögens einer ganzen Volkswirtschaft.
Und dabei hat niemand etwas falsch gemacht. Niemand hat den falschen Vertrag unterschrieben, niemand ist auf einen Verkäufer hereingefallen. Es hat nur niemand hingeschaut.
Welche zwei Zahlen solltest Du Dir aufschreiben?
Was mache ich mit diesem Wissen ganz praktisch? Ich sage Dir ausdrücklich nicht, dass Du jetzt irgendetwas abschließen sollst. Ich sage Dir etwas anderes.
Deine wichtigste Zahl steht in keinem Angebot. Sie steht in Deinem Geburtsjahr. Früh anfangen zu sparen heißt am Ende nichts anderes, als sich Jahre zu kaufen, die später nicht mehr zu haben sind.
Früh anfangen zu sparen kann Dir helfen, Deine Träume und Ziele im Leben zu verwirklichen.
Setz Dich also einmal hin und schreib zwei Dinge auf: Wie viele Jahre hast Du bis zu dem Zeitpunkt, an dem Du das Geld brauchst? Und was legst Du im Moment tatsächlich pro Monat zurück? Mehr nicht. Diese beiden Zahlen nebeneinander sind unangenehmer und ehrlicher als jede Hochglanzbroschüre.
Der Fehler steckt nicht im Leben, sondern in einer Annahme
Und eines noch, weil ich nicht missverstanden werden will. Ich sage nicht, dass der junge Mensch in meinem Lebenslauf leichtsinnig war. Die erste Wohnung, das Auto, die Kinder, das sind keine Fehler. Das ist ein Leben.
Der Fehler liegt woanders. Er liegt in der Annahme, dass später dieselben Möglichkeiten bereitliegen wie heute. Tun sie nicht.
Und dann gilt der Satz, der über allem steht: Die Entscheidung kannst Du nur jetzt treffen. Später gibt es nicht. Später ist nur ein anderes Wort für weniger Zeit.
Denke daran, dass früh anfangen zu sparen der Schlüssel zu einem sorglosen Lebensabend ist.
Im nächsten Beitrag geht es um die Modellrechnung Versicherung – also um jenes Blatt Papier, das Dir am Küchentisch die Zukunft in zwei Nachkommastellen vorrechnet. Und wie wichtig es ist, früh anzufangen zu sparen.
Im nächsten Beitrag geht es um die Modellrechnung Versicherung – also um jenes Blatt Papier, das Dir am Küchentisch die Zukunft in zwei Nachkommastellen vorrechnet.
Und ich bin ehrlich neugierig: In welchem Jahr hast Du zum ersten Mal bewusst über Deine Altersvorsorge nachgedacht? Schreib es gern in die Kommentare, auch wenn die Antwort lautet: heute.
Zum Weiterlesen: Zinseszins
Dieser Beitrag gibt meine persönliche Einschätzung wieder und ist keine Anlageberatung.
Bildrechte: Adobe Firefly
