Ist Bitcoin eine Währung? Warum ich Nein sage
September 11, 2026
Eigenheim als Geldanlage: Rechnet sich das wirklich?
September 11, 2026
Es gibt einen Satz, an dem sich entscheidet, ob eine Immobilie als Kapitalanlage funktioniert oder nicht. Er lautet: Eine vermietete Immobilie als Kapitalanlage muss sich allein über die Miete rechnen.
Der Steuervorteil gehört nicht zur Rendite. Wer ihn einrechnet, um die Kalkulation aufgehen zu lassen, hat schon verloren. Im Beitrag zum Eigenheim als Geldanlage habe ich geschrieben, dass die selbstgenutzten vier Wände aus meiner Sicht keine Kapitalanlage sind. Jetzt drehen wir die Sache um. Gelten dieselben Kriterien auch für die vermietete Wohnung? Interessanterweise gelten sie, aber sie fallen anders aus. Und der Grund dafür ist ein einziger: Du bist nicht emotional gebunden.
Warum die Lage hier eine freie Entscheidung ist
Wenn Du eine Immobilie als Kapitalanlage kaufst, musst Du nicht in dem Ort wohnen, in dem Deine Schwiegereltern leben. Du kannst wählen. Also kaufe in einem Gebiet mit guter Wirtschaftskraft. Such Dir ein Objekt mit einem fairen, marktüblichen Preis. Einfach wird die Suche nicht, denn gute Immobilien in guten Lagen haben ihren Preis. Aber es gibt sie. Nimm Dir Zeit, das muss nicht übers Knie gebrochen werden.
Eine Immobilie als Kapitalanlage bietet nicht nur potenzielle Renditen, sondern auch langfristige Stabilität.
Und dann mein wichtigster Punkt bei diesem Thema. Greif lieber auf Bestandsimmobilien zurück, die schon lange stehen und eine nachvollziehbare Geschichte haben. Meist ist das Gebiet ringsherum schon bebaut. Damit lässt sich das Risiko nahezu ausschließen, dass in der Nachbarschaft plötzlich ein Renditekiller errichtet wird. Beim frisch erschlossenen Neubaugebiet weißt Du nicht, was in fünf Jahren neben Deinem Objekt steht.
Die Wahl der richtigen Immobilie als Kapitalanlage kann entscheidend für den finanziellen Erfolg sein.
Auch bei den Menschen trumpft die Bestandsimmobilie. Wohngebiete sind in der Regel über Jahre gewachsen. Die Menschen, die dort leben, sind einschätzbar. Du kannst hinfahren, Dich hinsetzen, Dir das ansehen. Bei einer Baugrube kannst Du das nicht.
Zustand, Verwaltung und Nachfrage
Der Zustand sollte sich im Preis wiederfinden. Kaufst Du eine vollständig sanierte Einheit, kannst Du sofort vermieten. Musst Du erst noch sanieren, brauchst Du einen längeren Atem und mehr Geld, als die Kalkulation am Anfang zeigt. Im Zweifel hol Dir einen Sachverständigen an die Seite. Der kann den Zustand objektiv bewerten und notwendige Maßnahmen kalkulieren. Das kostet ein paar hundert Euro und kann Dir Zehntausende sparen.
Eine gut gepflegte Immobilie als Kapitalanlage zieht zuverlässig Mieter an.
Wenn die Immobilie weiter weg liegt, ist eine Verwaltung oft sinnvoll. Sie kennt die Gegebenheiten vor Ort und kann schneller reagieren als Du aus 200 Kilometern Entfernung. Die Kosten kannst Du steuerlich geltend machen. Frag dazu bitte Deinen Steuerberater, ich bin keiner.
Und zur Nachfrage: Nachfrage ist immer gut, sie treibt allerdings auch die Preise nach oben. Für Dich sind zwei Nachfragen wichtig – die nach Mietwohnungen und die beim späteren Verkauf. Achte also aufs Umfeld, nicht nur aufs Objekt.
Bei der Wahl einer Immobilie als Kapitalanlage solltest Du auch die Marktentwicklung berücksichtigen.
Wie Du den richtigen Mieter findest
Und jetzt zur Miete, denn da wird es persönlich. Eine faire Miete sichert Dir zuverlässige Mieter. Wer zu gierig ansetzt, bekommt Wechsel, Ärger und Leerstand.
Die richtige Miete für Deine Immobilie als Kapitalanlage ist entscheidend, um Renditen zu maximieren.
Bevor Du Dich entscheidest, schau Dir die Interessenten genau an. Hol Dir Auskünfte ein, lass Dir die wirtschaftliche Situation nachweisen. Und dann vertrau auf Deine Intuition. Wenn Du im Bauch auch nur ein wenig Zweifel spürst, such lieber weiter. Diesen Ratschlag würde ich unterstreichen. Ein falscher Mieter kostet Dich mehr Nerven als jede Zinsverhandlung.
Wie rechnet sich eine Immobilie als Kapitalanlage?
Die Kalkulation einer Immobilie als Kapitalanlage erfordert im Voraus eine detaillierte Analyse.
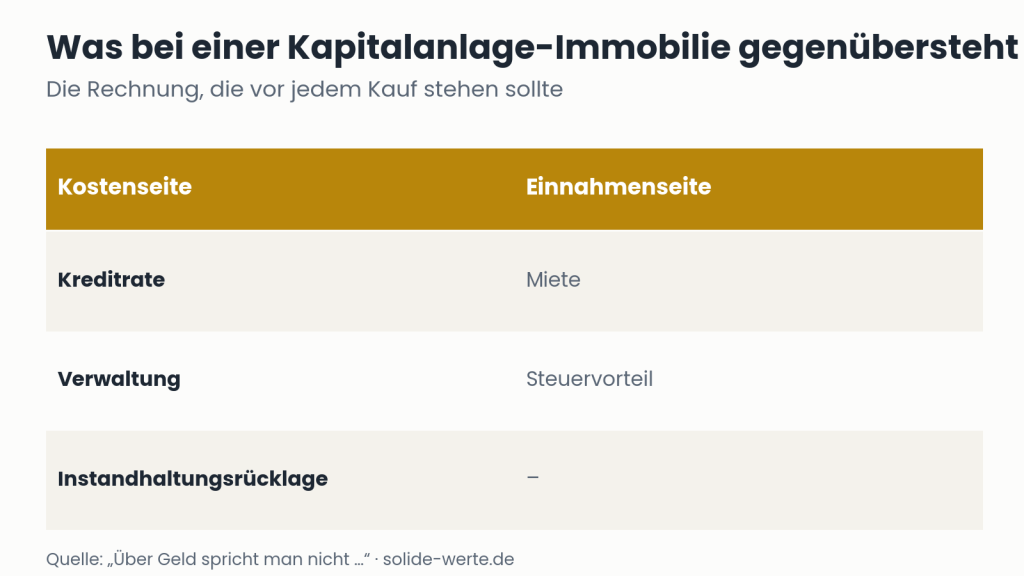
Kommen wir zur Kalkulation, und die ist überschaubarer, als die meisten denken. Bei der vermieteten Wohnung hast Du nämlich nicht nur Kosten, sondern auch Einnahmen.
| Kostenseite | Einnahmenseite |
|---|---|
| Kreditrate | Miete |
| Verwaltung | Steuervorteil |
| Instandhaltungsrücklage | – |
Der Steuervorteil entsteht dadurch, dass die gezahlten Zinsen und die Verwaltungskosten steuerlich wirken. Du bekommst ihn über die Steuererklärung. Wenn Du angestellt bist, kann er Dir auch monatlich mit dem Gehalt ausgezahlt werden, dafür muss ein entsprechender Freibetrag in der Lohnbuchhaltung hinterlegt sein. Auch Fahrtkosten kannst Du geltend machen, etwa zur jährlichen Eigentümerversammlung oder zu Gesprächen mit Mietinteressenten. Genauso die Steuerberatungskosten. Die Details klärst Du bitte mit Deinem Steuerberater.
Und hier kommt der Punkt, den ich für den entscheidenden halte. Die Rendite hängt von der erzielten Miete ab. Betrachte die Miete als Mietzins. Je höher dieser Mietzins, desto höher die Rendite, und meist ist dann auch der Kaufpreis höher.
Was das gestiegene Zinsniveau verändert
Ein Wort zum Zinsniveau, denn das verändert diese Rechnung erheblich. Als ich mein Buch schrieb, bekam man Baugeld für unter einem Prozent. Im Juni 2026 lag der Zins bei zehn Jahren Zinsbindung nach der Statistik der Bundesbank bei 3,98 Prozent. Bei knapp 4 Prozent frisst der Zinsanteil einen viel größeren Teil der Miete. Die Kalkulation wird damit deutlich enger als in der Niedrigzinszeit. Was damals auch mit einem mittelmäßigen Kaufpreis irgendwie aufging, geht heute nicht mehr auf. Der alte Satz, dass der Gewinn beim Einkauf beginnt, gilt heute mehr denn je.
Eine Immobilie sollte sich für Dich nur aufgrund der Miete rechnen. Heute noch strenger als früher. Steuervorteile gehören nicht zur Rendite, sie kommen dazu und sind ein positiver Nebeneffekt.
Warum ich darauf so herumreite? Weil Steuerrecht sich ändern kann und Dein persönlicher Steuersatz sich auch ändert. Wenn Deine Rechnung nur mit dem Steuervorteil aufgeht, dann steht Deine Anlage auf einem Bein, das Dir jemand anders wegnehmen kann. Die Miete dagegen ist der Ertrag, für den Du das Ding gekauft hast.
Für eine erfolgreiche Immobilie als Kapitalanlage ist eine regelmäßige Wartung unerlässlich.
Zwei Posten, die in keiner Hochglanzkalkulation stehen
Erstens die Instandhaltungsrücklage. Als Faustregel kannst Du je nach Alter und Zustand ein bis zwei Euro je Quadratmeter Wohnfläche rechnen, die Du monatlich zurücklegst. Bei 80 Quadratmetern sind das 80 bis 160 Euro im Monat. Das ist keine Kleinigkeit, und genau deshalb wird es gern weggelassen.
Zweitens ein Polster für Mieterwechsel. Theoretisch geht ein Mieterwechsel nahtlos. In der Praxis kann es vorkommen, dass Du einen oder zwei Monate Mietausfall hast. Die musst Du dann aus der Rücklage ausgleichen können, ohne ins Schwitzen zu kommen.
Wenn Du das alles ehrlich einrechnest und die Rechnung geht immer noch auf, dann hast Du eine belastbare Kalkulation. Geht sie nur ohne diese Posten auf, dann geht sie nicht auf.
Denke bei der Finanzierung Deiner Immobilie als Kapitalanlage auch an mögliche Förderungen.
Ich sage Dir nicht, Du sollst eine Immobilie kaufen. Ich sage Dir nur, wie ich rechnen würde. Prüf das für Dich und such Dir jemanden, der auf Deiner Seite steht und nicht am Abschluss verdient.
Wie es weitergeht
Eine gut geplante Immobilie als Kapitalanlage kann Dir finanzielle Freiheit bringen.
Wenn Du eine Immobilie als Kapitalanlage finanzierst, lohnt sich der Blick auf die Anfangstilgung: Sie entscheidet darüber, wie lange die Kreditrate an Deiner Miete hängt.
Wenn Du selbst vermietest, schreib mir gern in die Kommentare, wie viel Du je Quadratmeter zurücklegst. Das interessiert bestimmt auch andere hier.
Datenquellen: Deutsche Bundesbank
Dieser Beitrag gibt meine persönliche Einschätzung wieder und ist keine Anlageberatung.
Bildrechte: Bernd Liebl, Magdeburg
